-
[ 목차 ]
2024년 7월부터 간이과세자 기준이 1억 400만 원으로 올라, 2026년에도 그대로 적용되고 있어요. 매출이 늘어 일반과세자로 바뀔까 걱정했다면 기준을 다시 확인해 보세요.
간이과세자는 매출이 적은 개인사업자가 부가세를 간단하게 내도록 한 제도예요.
1. 간이과세자 기준
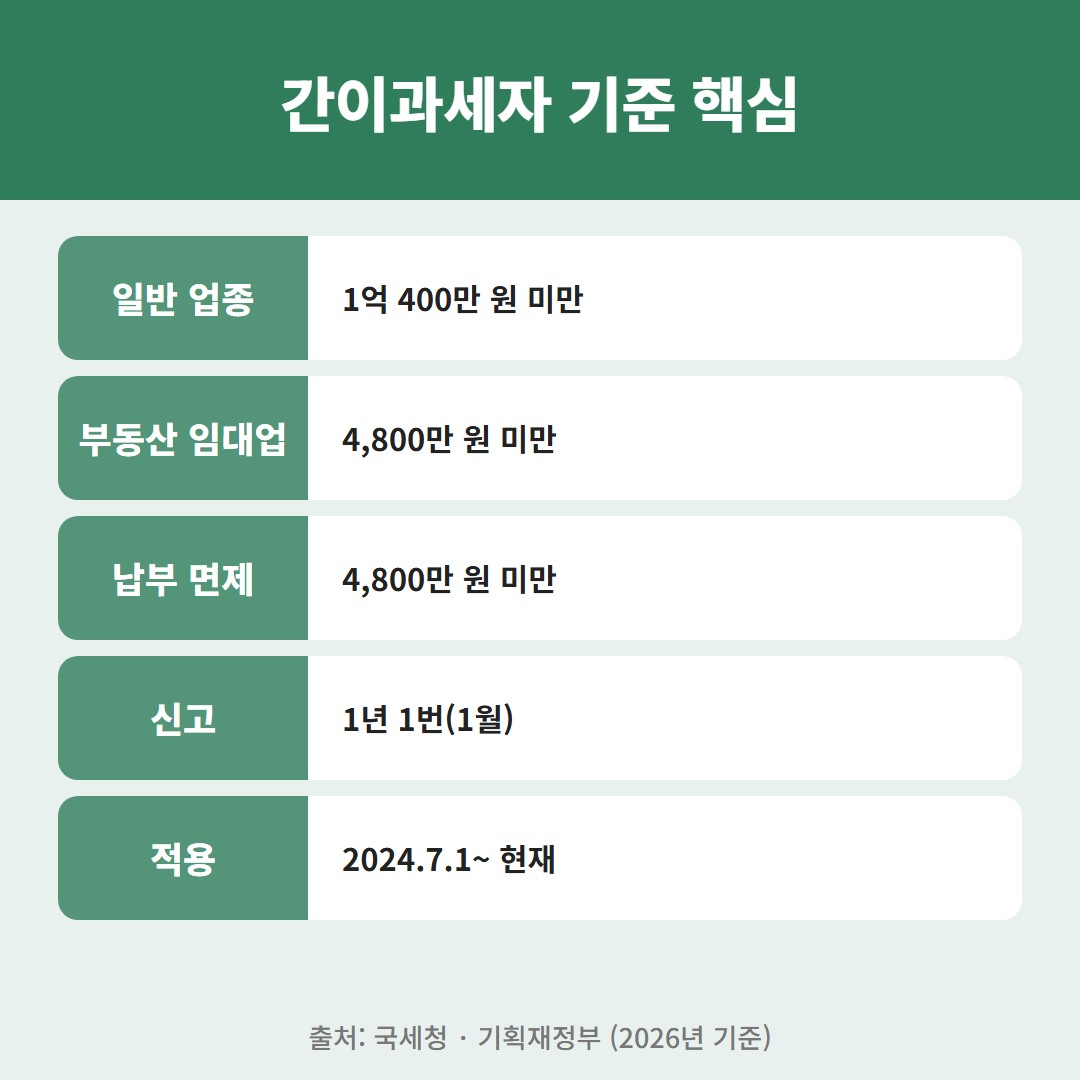
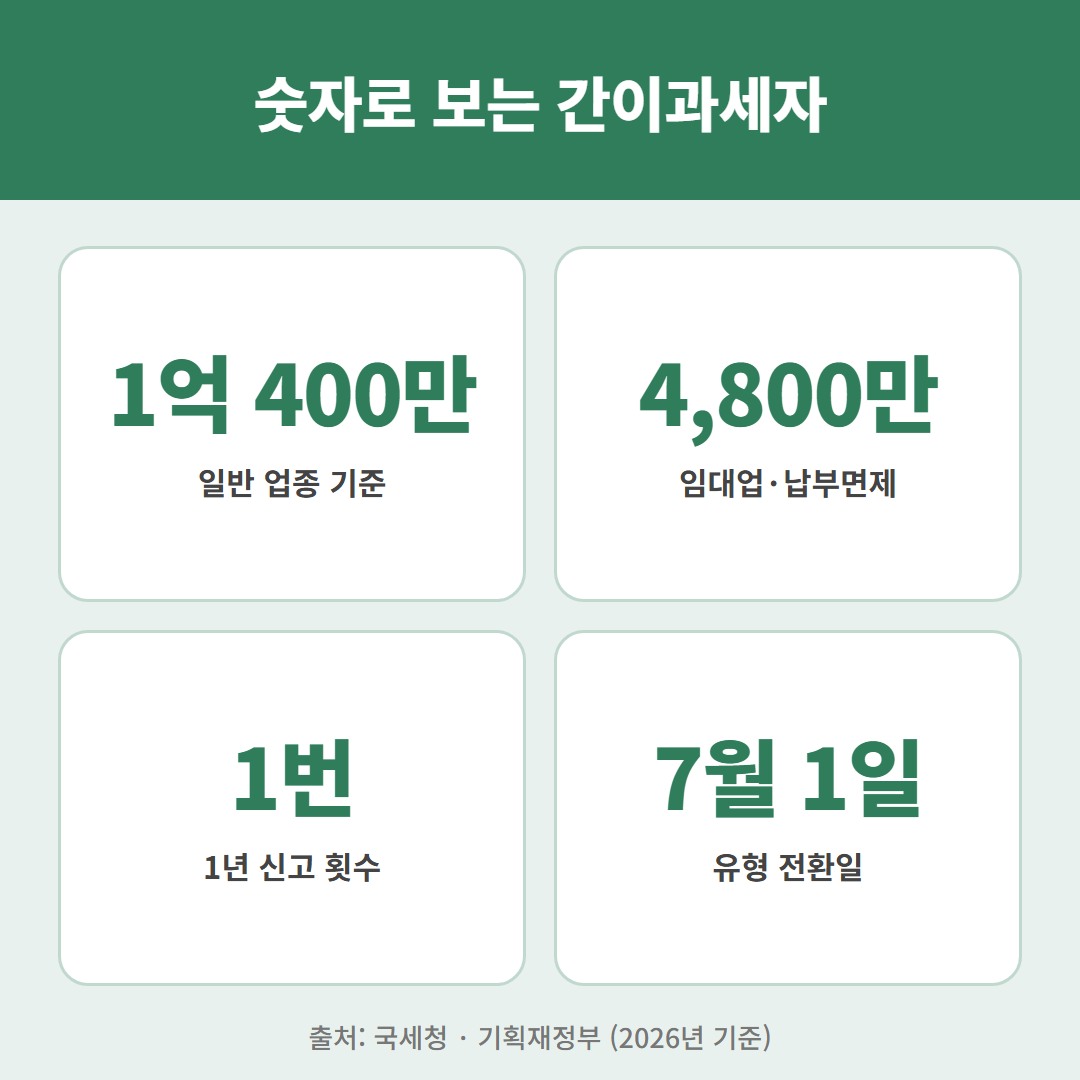
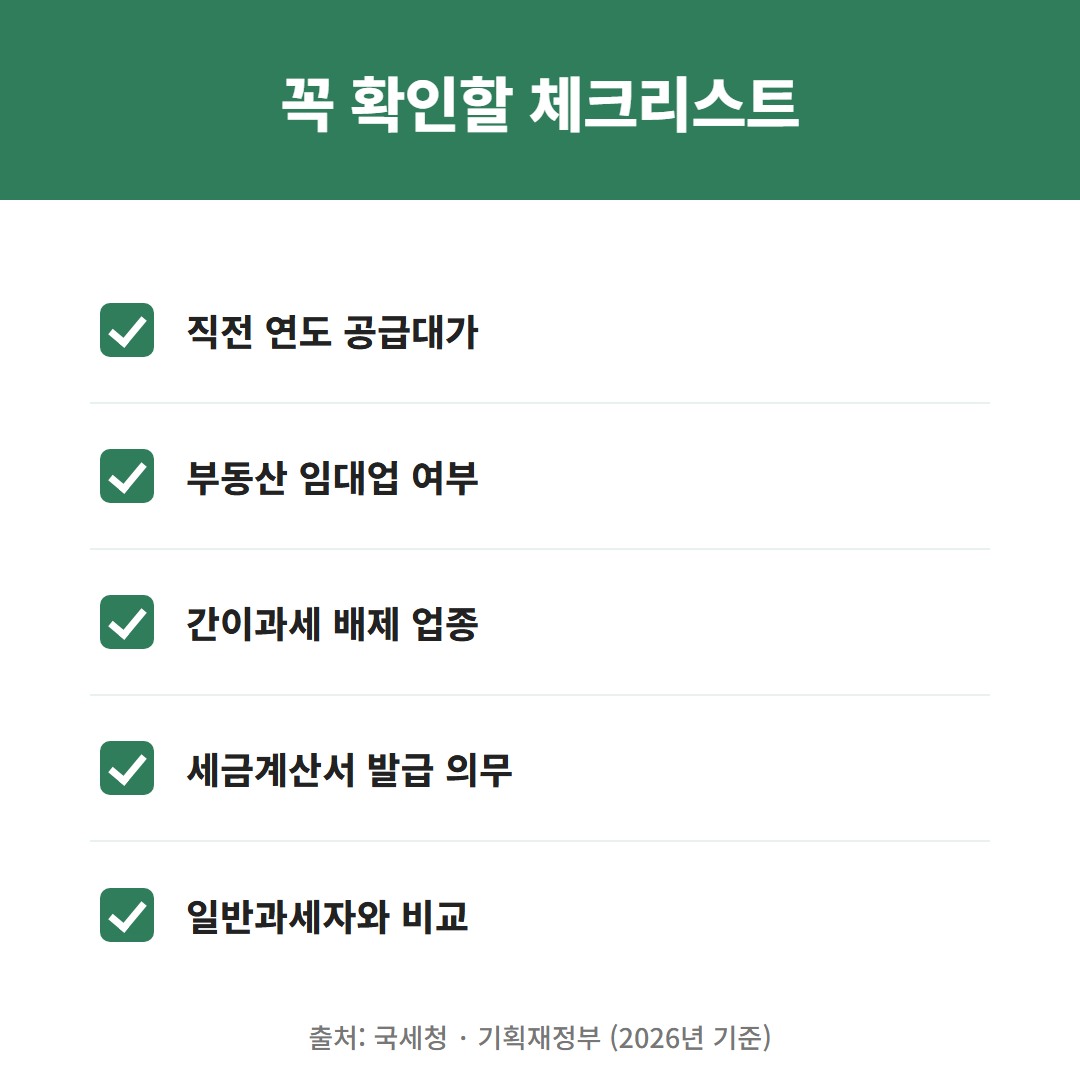
간이과세자 기준은 직전 연도 매출(부가세 포함 공급대가) 1억 400만 원 미만이에요.
2024년 7월 1일, 8,000만 원 미만에서 올라간 기준이에요.
✅ 법인은 간이과세자가 될 수 없어요
간이과세는 개인사업자만 해당돼요. 개인이라도 간이과세가 안 되는 업종이 있으니 사업자등록 전에 꼭 확인하세요.
부가세를 뺀 금액으로 바꾸면 1억 400만 원은 약 9,455만 원이에요.
기준을 볼 때 함께 알아 둘 숫자는 두 가지예요.
- 납부 면제: 매출 4,800만 원 미만이면 부가세 납부가 면제돼요
- 세금계산서: 매출 4,800만 원 이상이면 발급 의무가 생겨요
2. 간이과세자 기준금액 업종별
간이과세자 기준금액은 업종에 따라 두 가지로 나뉘어요.
| 업종 | 간이과세자 기준(직전 연도 공급대가) |
|---|---|
| 일반 업종 | 1억 400만 원 미만 |
| 부동산 임대업 | 4,800만 원 미만 |
| 과세유흥장소 | 4,800만 원 미만 |
사업을 1년이 안 된 시점에 시작했다면 1년으로 환산한 매출로 따져요.
3. 간이과세자 매출기준 조건 2가지
간이과세자가 되려면 매출과 업종 조건을 모두 맞춰야 해요.
① 직전 연도 매출
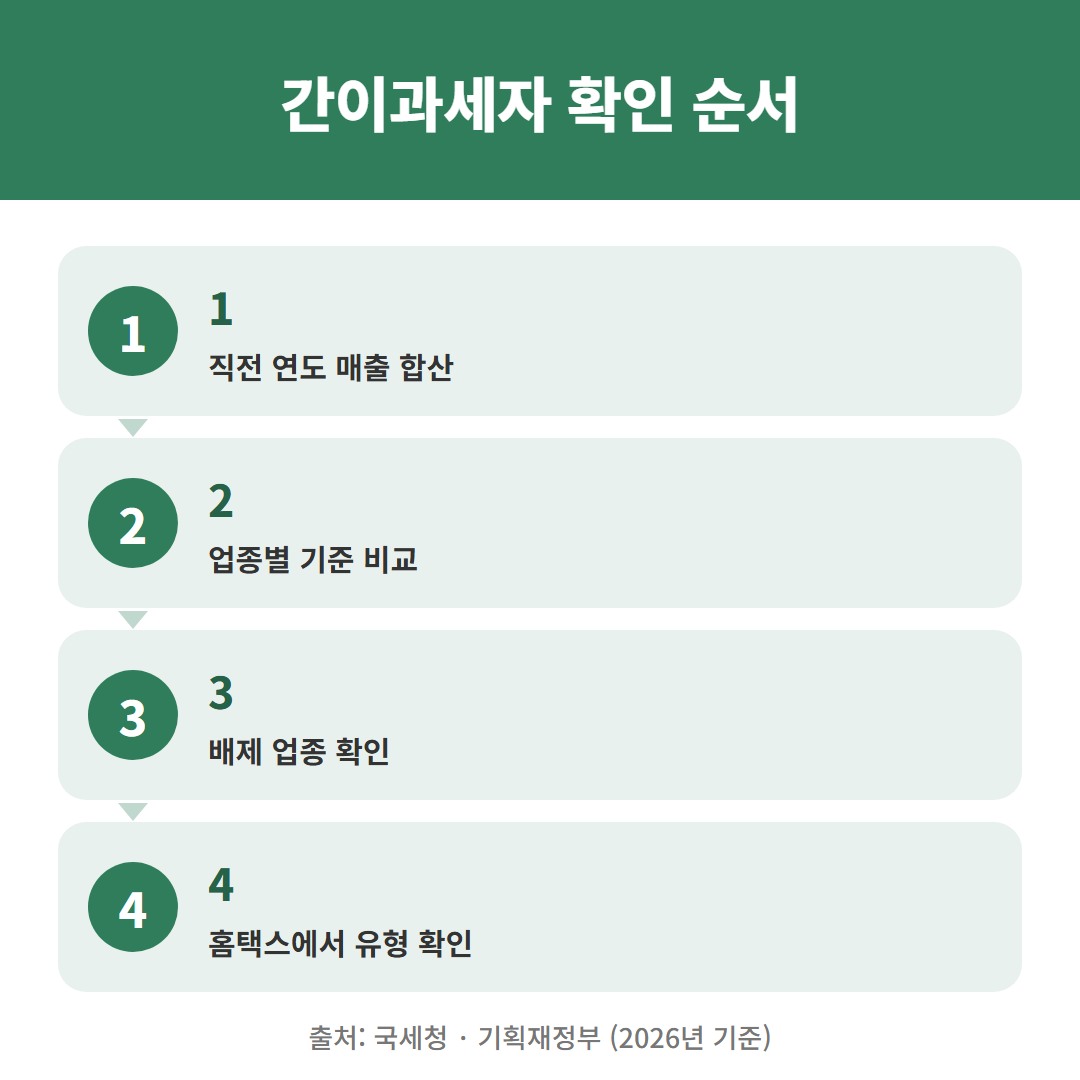
공급대가는 부가세까지 포함한 매출이에요. 현금영수증, 세금계산서 등 모든 매출을 더해요.
즉, 1년 매출이 1억 400만 원을 넘으면 다음 해 7월 1일부터 일반과세자로 바뀌어요. 세무서에서 미리 통지가 와요.
- 일반 업종: 1억 400만 원 미만
- 부동산 임대업: 4,800만 원 미만
- 전환일: 다음 해 7월 1일
② 간이과세 배제 업종
"매출이 적은데 왜 간이과세자가 안 되죠?" 하고 묻는 분이 있어요.
도매업, 광업·제조업 일부, 부동산 매매업, 변호사·세무사 같은 전문직, 이미 일반과세 사업장이 있는 사람은 매출이 적어도 간이과세자가 될 수 없어요.
4. 간이과세자 부가세 계산법
간이과세자 부가세 = 매출 × 업종별 부가가치율 × 10%
📌 예시 1 매출 4,000만 원 → 4,800만 원 미만이라 부가세 납부 면제(신고는 해야 해요)
📌 예시 2 일반과세자는 매출의 10%에서 매입세액을 빼는 방식이라 1년에 두 번(1월·7월) 신고해요
💡 인테리어처럼 처음에 큰돈이 들어 매입세액을 돌려받고 싶다면 일반과세자가 나을 수도 있어요.
5. 간이과세자 부가세 신고 방법 및 준비
신고처
- 국세청 홈택스(PC)
- 손택스 앱(휴대폰)
신고 시기
- 1년에 한 번, 다음 해 1월 25일까지 지난 1~12월 매출 신고
- 7월에는 직전 6개월분을 예정고지로 미리 내기도 해요
일반과세자로 바뀌면
세금계산서를 꼬박꼬박 발급하고, 매입 영수증을 잘 모아 두세요. 바뀌는 시점의 재고는 신고하면 매입세액 일부를 돌려받을 수 있어요.
6. 간이과세자 기준 자주 묻는 질문(FAQ)
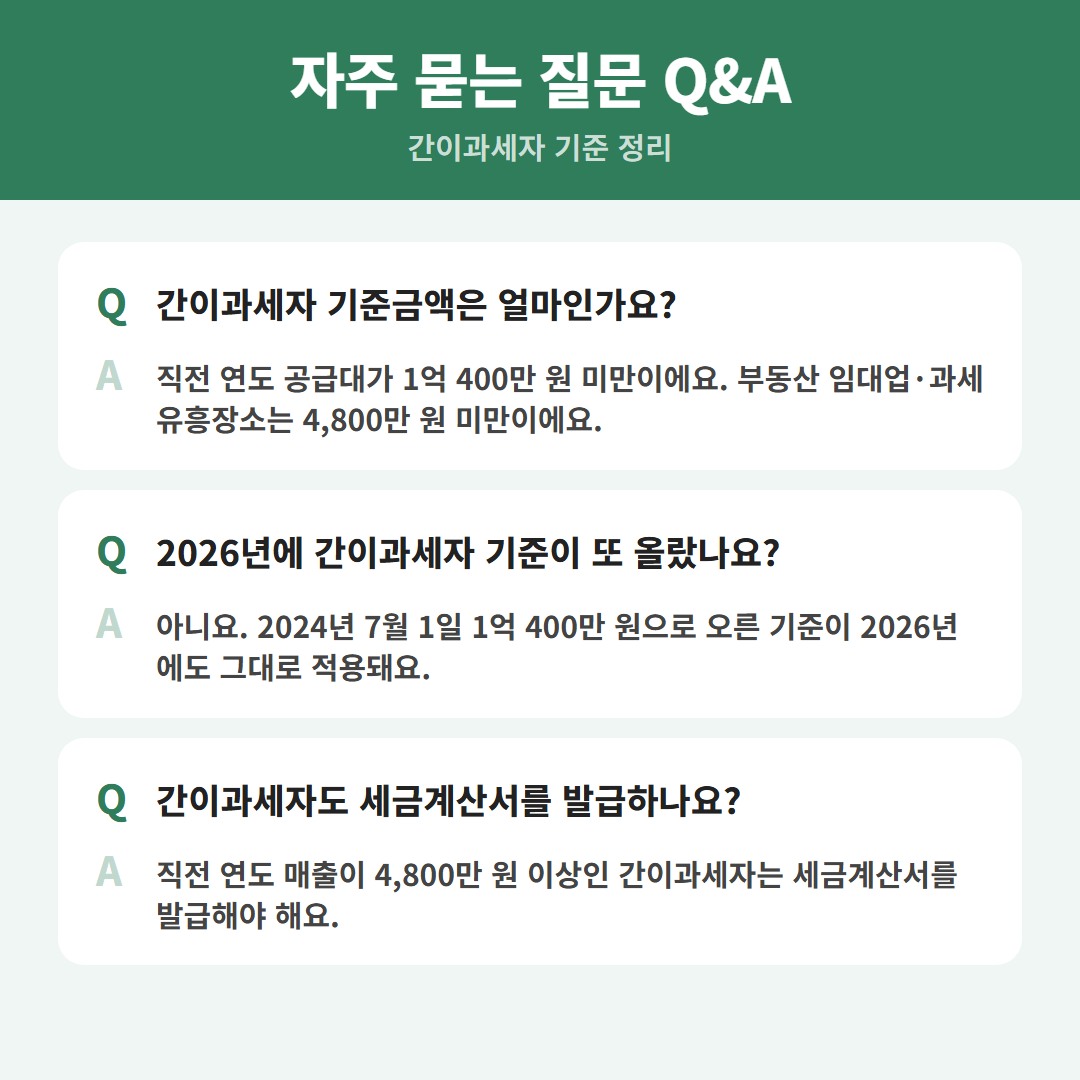
Q. 간이과세자 기준금액은 얼마인가요?
직전 연도 공급대가 1억 400만 원 미만이에요. 부동산 임대업·과세유흥장소는 4,800만 원 미만이에요.
Q. 2026년에 간이과세자 기준이 또 올랐나요?
아니요. 2024년 7월 1일 1억 400만 원으로 오른 기준이 그대로예요.
Q. 납부가 면제되면 신고도 안 해도 되나요?
신고는 해야 해요. 빠뜨리면 가산세가 붙을 수 있어요.
Q. 간이과세자도 세금계산서를 발급하나요?
직전 연도 매출이 4,800만 원 이상이면 발급해야 해요.
2026년 간이과세자 기준은 직전 연도 매출 1억 400만 원 미만, 부동산 임대업은 4,800만 원 미만이에요.
내 업종이 해당되는지 헷갈린다면 국세청 상담센터(126)나 관할 세무서에 물어보세요.